




Источник: проект постановления Правительства N 171226
Информация для: работодателей
Минтруд подготовил проект поправок в Правила установления страхователям скидок и надбавок к страховым тарифам на ОСС от несчастных случаев на производстве и профзаболеваний, утв. Постановлением Правительства от 30.05.2012 N 524.
Содержание
- ЧС не будут ухудшать показатели страхователя
- При равенстве показателей скидки и надбавки не будет
- Трехлетний период будут считать по регистрации страхователя
- Уточнят условие об отсутствии недоимки
- Скорректируют перечень недостоверных сведений
- Недостоверные сведения будут учитывать по последствиям
- Перерасчет надбавки можно будет обжаловать
Проект размещен для общественного обсуждения на портале проектов нормативных правовых актов. Обсуждение продлится до 7 октября 2026. Предполагается, что изменения вступят в силу через 7 дней после официального опубликования нового Постановления.
Решение об установлении страхователю скидки на очередной финансовый год CФР принимает не позднее 1 декабря текущего финансового года (п.9 Правил установления страхователям скидок и надбавок, утв. Постановлением Правительства РФ от 30.05.2012 N 524 (ред. от 28.01.2025). Не исключено, что скидки к тарифам на 2027 год СФР будет определять уже по новым правилам.
ЧС не будут ухудшать показатели страхователя
Сейчас при расчете скидок и надбавок учитывают страховые случаи, кроме несчастных случаев, произошедших в результате обстрелов со стороны вооруженных формирований Украины и (или) террористических актов.
Получите понятные самоучители 2026 по 1С бесплатно:
Проект предлагает расширить это исключение. Из показателей, используемых для расчета скидки или надбавки, хотят исключить несчастные случаи, произошедшие в результате чрезвычайных ситуаций природного, техногенного и иного характера, если они возникли не по вине страхователя.
По данным СФР, с 2023 по 2025 год у 312 страхователей произошло 464 несчастных случая на производстве из-за чрезвычайных ситуаций. В 63 случаях погибли работники.
Сейчас такие происшествия могут ухудшить показатели страхователя, лишить его скидки или привести к установлению надбавки, хотя работодатель объективно не мог предотвратить чрезвычайную ситуацию.
При равенстве показателей скидки и надбавки не будет
Скидку или надбавку устанавливают, если все показатели страхователя соответственно ниже или выше аналогичных показателей по виду экономической деятельности, к которому относится его основной вид деятельности. Для расчета используют, в частности, данные о страховых случаях и временной нетрудоспособности.
Действующие Правила прямо не регулируют ситуацию, когда показатели страхователя равны отраслевым значениям. При этом судебная практика по этому вопросу неоднородна: в отдельных делах суды допускали сохранение скидки при равенстве показателей.
Проект предлагает закрепить, что при равенстве показателей страхователю не устанавливают ни скидку, ни надбавку. Это правило будет применяться и при нулевых показателях.
Трехлетний период будут считать по регистрации страхователя
Одно из условий получения скидки сейчас — ведение финансово-хозяйственной деятельности не менее трех лет. Период считается с момента государственной регистрации до года, в котором рассчитывают скидку.
Такая формулировка не подходит обособленным подразделениям и физлицам, которые нанимают работников. У этих страхователей нет отдельной государственной регистрации в качестве юридического лица.
Проект предлагает при установлении скидки учитывать период регистрации с даты в качестве страхователя в территориальном органе СФР.
Уточнят условие об отсутствии недоимки
Проект уточняет, какая задолженность может помешать страхователю получить скидку.
Сейчас для получения скидки у страхователя на день подачи заявления не должно быть выявленной недоимки, в том числе в ходе камеральной или выездной проверки и (или) начисленных пеней и штрафов по итогам камеральной или выездной проверки.
Проект убирает фразу «в том числе» и предлагает учитывать не просто любую недоимку, а именно выявленную в ходе камеральной или выездной проверки. То есть недоимка, обнаруженная вне рамок проверок, перестает быть основанием для отказа в скидке. Условие о пени и штрафах по результатам проверок сохраняется.
Скорректируют перечень недостоверных сведений
Сейчас СФР отменяет решение о скидке при выявлении недостоверных сведений о:
- начисленных страховых взносах
- произведенных страхователем расходах на обеспечение по страхованию
- результатах СОУТ
- проведении обязательных медицинских осмотров
Проект предлагает исключить из этого перечня сведения о произведенных страхователем расходах на обеспечение по страхованию. Это связано с тем, что сейчас такое обеспечение в полном объеме осуществляет страховщик.
Недостоверные сведения будут учитывать по последствиям
Предлагается также учитывать, повлияла ли ошибка на размер скидки или надбавки:
- если недостоверные сведения не изменили размер скидки, решение о ее предоставлении сохранят
- если ошибка повлияла на размер скидки, страховщик отменит решение о ее установлении
- если недостоверные сведения повлияли на размер надбавки, страховщик сможет пересчитать ее
Перерасчет надбавки можно будет обжаловать
Проект дополняет п. 12 Правил положением о возможности обжаловать решение о перерасчете установленной надбавки. Страхователь сможет обратиться в вышестоящий орган страховщика или в суд.
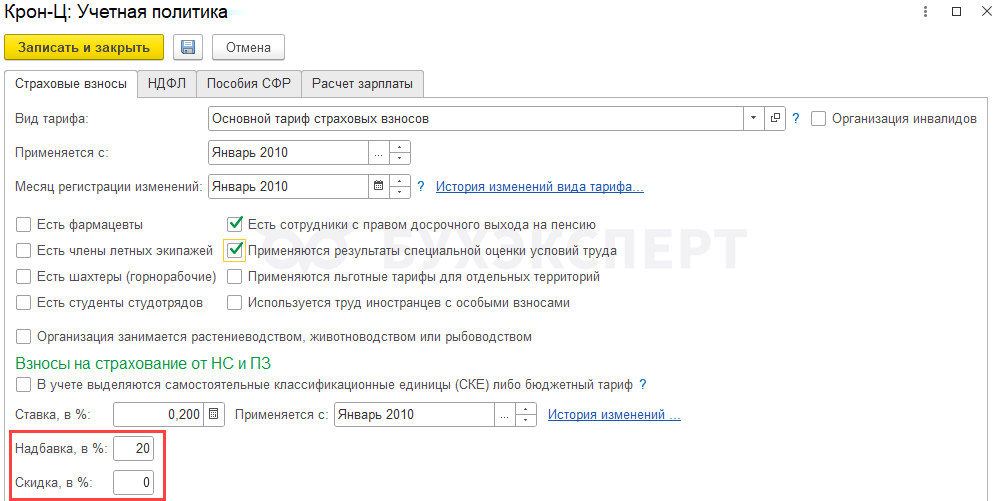
В ЗУП 3.1 скидка или надбавка к тарифу взносов указывается на вкладке Страховые взносы в настройках Учетной политики организации (Настройка – Организации – Учетная политика и другие настройки – Учетная политика).
Ставку взносов вводим без учета скидки или надбавки, а их размеры — в отдельных полях. Программа учтет эти данные при расчете взносов на травматизм.
Подробнее — Возможность указать размер скидки/надбавки к страховому тарифу НС и ПЗ (ЗУП 3.1.34.57).
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно

Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Получить индивидуальную консультацию от наших специалистов можно в Личном кабинете