




Источник: Федеральный закон от 28.11.2025 N 425-ФЗ
Информация для: работодателей
С 1 января 2026 меняется порядок налогообложения физлиц, включенных в реестр иностранных агентов Минюста. Для признания иноагентом гражданину достаточно находиться в реестре один день в календарном году.
|
Правила 2025 |
Правила 2026 |
| НДФЛ по ставке 30% применяется к доходам нерезидентов. Для иноагентов-резидентов применяется общие правила расчета НДФЛ как для резидентов. | Установлена единая ставка 30% для всех видов доходов (зарплата, дивиденды, гонорары, аренда и др.) вне зависимости от налогового резидентства |
Отменены льготы и освобождения:
|
Операция
|
Правила для иноагентов с 2026 года |
| Продажа имущества, ценных бумаг, долей в УК, паев | Освобождение от НДФЛ по сроку владения не применяется (абз. 5 п. 17.1, п. 17.2, 17.2-1 ст. 217 НК РФ). Весь доход облагается по ставке 30% |
| Наследство и подарки | Освобождение при получении имущества от близких родственников отменено (п. 18, 18.1 ст. 217 НК РФ). Вся стоимость облагается НДФЛ |
| Сбережения и инвестиции | Запрещены налоговые инвестиционные вычеты и вычеты на долгосрочные сбережения (ст. 219.1 НК РФ, ст. 219.2 НК РФ) |
Полагаем, стандартные и социальные вычеты с 01.01.2026 иностранным агентам тоже не положены. Дело в том, что на стандартные и социальные вычеты уменьшают основную налоговую базу (п. 3 ст. 210 НК РФ). Основная налоговая база - это доходы, к которым применяется ставка, предусмотренная пунктом 1 ст. 224 НК РФ (т.е. ставка 13 - 22%). Доходы иноагентов к основной налоговой базе не относятся, т.к. ставка для них определена в пункте 6 ст. 224 НК РФ. Официальные разъяснения по вопросу стандартных и социальных вычетов для иноагентов пока что не выходили.
Ограничения для организаций-иноагентов:
|
Что запрещено |
Как определяется статус иноагента |
| Пониженные и нулевые ставки по налогу на прибыль (п. 8 ст. 284 НК РФ, п. 11 ст. 288.1 НК РФ) | На отчетную дату |
Льгота, которая дается организациям, получившим безвозмездно имущество от своего участника (владеющего более 50% долей), материнской или дочерней компании. Льготу не смогут применять (пп. 11 п. 1 ст. 251 НК РФ):
|
На дату получения имущества |
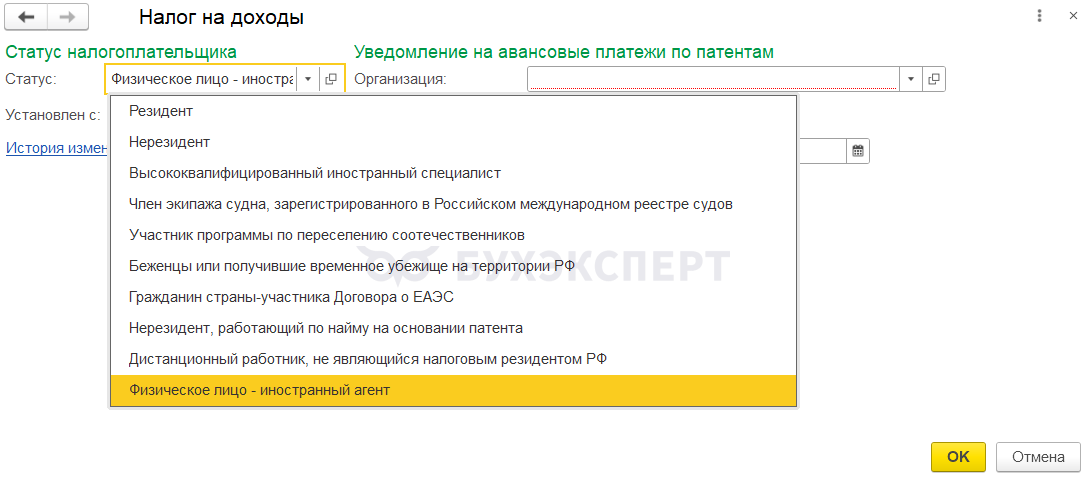
Новый статус налогоплательщика по НДФЛ Физическое лицо – иностранный агент появился в релизах ЗУП 3.1.34.172 / 3.1.36.39
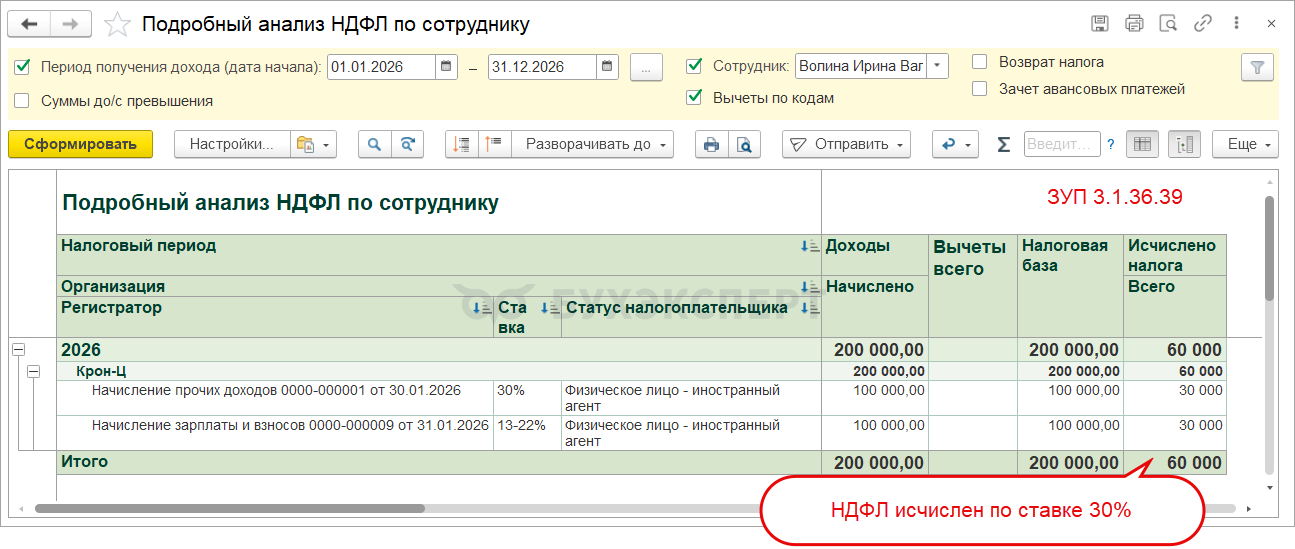
Если установить такой статус физлицу или сотруднику - все доходы сотрудника будут облагаться по ставке 30%. Стандартные, социальные и имущественные вычеты применяться не будут.
См. также:
 Макс
 ВКонтакте
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе Бухэксперт на 8 дней бесплатно


Добрый день!
должен ли работодатель проверять своих сотрудников на наличие статуса «иноагента»
Здравствуйте.
Напрямую нигде не указано, что работодатель обязан проверять статус иноагента по сотрудникам. Но работодатель является налоговым агентом и должен исчислять НДФЛ по той ставке, которая применяется согласно статуса налогоплательщика. Поэтому по сути и без прямого указания обязанность отслеживать статус лежит именно на организации.
К тому же есть ряд должностей, на которых не могут работать сотрудники с таким статусом, поэтому, например, в образовательных организациях этот вопрос стоит контролировать.